
Kling AI、179億ドルの評価額で巨額資金調達。IPO を控えた財務の真実 | Fanch AI
Kling AI は、AI 動画生成企業として過去最大規模の資金調達ラウンドを完了しました。報道によると、調達額は約 29 億ドル(約 4,300 億円)、投資後評価額(Post-money valuation)は約 179 億ドル(約 2.7 兆円) に達したとされています。アリババ、テンセント、バイドゥの中国 IT 三巨頭が揃って出資に参加し、親会社である快手(Kuaishou)からのスピンオフ(事業分離)を経て、来年の香港での IPO(新規株式公開)を見据えています。
わずか 3 年前には存在すらしていなかった製品カテゴリーに対して、これほどの巨額資本が投下されるのは異例です。同時にこれは、Kling AI がすべての未上場 AI 企業が避けて通りたい「実際の財務監査」と直面しようとしていることを意味します。
ここでは、これらの数字が何を物語っているのか、何が隠されているのか、そして動画モデルがベンチャーキャピタルではなく一般株主に報告する立場になった時、何が変わるのかを解説します。
実際に何が起きたのか
報道されている取引の構造は以下の通りです:
資金調達ラウンド。 Kling AI は約 179 億ドルの投資後評価額で、約 29 億ドルを調達しました。具体的な金額については報道により差異があり、20 億ドル、28 億ドル、29 億ドルといった数字が飛び交い、評価額も 150 億〜180 億ドルと幅があります。これらの差異は、取引そのものに対する見解の相違というより、ラウンドの進行段階や報道タイミングの違いを反映していると見られます。
投資家陣。 アリババ、テンセント、バイドゥ。生成 AI 分野において互いに激しく競合し、さらに Kuaishou とも競合関係にある 3 社が、同じ 1 つの資産に共同出資しました。
組織構造。 Kling AI は Kuaishou の社内事業部門に留まらず、親会社からスピンオフされ独立した組織として切り出されています。
出口戦略(Exit path)。 Bloomberg の報道によると、Kling AI は来年中の香港 IPO を目指しており、約 10 億ドルの資金調達を計画しているとされています。
179 億ドルの評価額を支える数字
179 億ドルという評価額を読み解く上で、2 つの数字が鍵となります。
ユーザー数。 Kling AI はグローバルで 1 億人以上 のユーザーを抱えていると発表しています。
収益。 Kling AI の四半期収益は 6億5,000万人民元(約 135 億円 / 9,000 万ドル) を超えると報告されており、これを年換算(Annualised revenue)すると約 3 億 6,000 万ドルになります。
この数字で計算すると、Kling AI の評価額は年換算収益の約 50 倍に着地します。これは安定して利益を生み出している企業に対するバリュエーションではなく、急成長を続ける企業に与えられる成長マルチプル(Growth multiple)です。
これこそが、Kling AI にとって IPO が極めて重要な意味を持つ理由です。未公開市場の投資家は「ストーリー」にお金を払いますが、公開市場の株主は「利益率(マージン)」を厳しく問うからです。
なぜアリババ、テンセント、バイドゥが揃って出資したのか
投資家の顔ぶれは今回のラウンドで最も興味深い部分であり、一見したイメージとは異なり、必ずしも Kling AI への全面的な支持を意味するものではありません。
3 社とも独自の動画生成モデルを開発しています。また、3 社とも自社のクラウド事業を持ち、他社のモデルをホスティングしたいと考えています。Kling AI への出資は「自社のモデルが負ける」という賭けではなく、万が一 Kling AI が市場を制覇した場合に「自社だけがエコシステムから締め出される事態を防ぐ」ためのヘッジ(保険)です。
勝者がまだ定まらない資本集約型の分野では、これはごく一般的な行動です。また、この資金調達を Kling AI の技術力に対する最終的な判決として読み取るべきではないことも意味しています。戦略的投資家が Kling AI に資金を投じたのは、「絶対的な確信(Conviction)」ではなく「将来の選択肢(Optionality)」を買うためです。
品質問題は決着がついた。しかし収益化の問いは残っている。
この件は、2 週間前に発表された評価レポートと結びつけて考える価値があります。香港大学が実施した AI 動画のベンチマーク評価では、中国製動画モデル(Kling AI を含む同カテゴリーのモデル群)が Veo 3.1 や Sora 2 Pro を抑えて視覚的品質で先行している一方、安全性(セーフガード)の面では遅れをとっていることが判明しました。
この 2 つのニュースを重ね合わせると、Kling AI を取り巻く構図が鮮明になります。資本市場は、出力品質(画質)を高く評価し、安全性リスクを割り引いて考えています。 顧客がお金を払うのは、圧倒的な出力の忠実度だからです。安全面での遅れが、規制、プラットフォームのポリシー、または企業導入におけるコンプライアンス要件を通じて最終的に「コスト」に跳ね返るかどうか——この未解決の問いに対し、現在の評価額は暗黙のうちに「まだ問題ではない」という回答を出しているのです。
スピンオフと IPO がもたらす「本当の変化」
独立した上場企業となった瞬間、Kling AI を取り巻く環境は 3 つの側面で激変します。
ユニットエコノミクス(顧客1人あたりの採算性)の公開義務。 現在公開されている数字は四半期収益とユーザー数だけです。上場後は、粗利益率、生成 1 秒あたりの計算コスト(Compute cost)、顧客獲得コスト(CAC)が厳しく問われます。推論(Inference)には莫大なコストがかかり、Kling AI はそれを大量に実行しているため、これらの数字を綺麗に見せるのは至難の業です。
「成長」が比較対象にさらされる。 スピンオフ企業は、元の親会社と、上場している競合他社の両方と同時に比較評価されます。ここで、中国の経済紙が指摘する「Kling AI は単なる資金潤沢なサイドプロジェクトではなく、真の『第二の成長曲線』になれるのか」という問いが現実味を帯びてきます。
競争圧力が「財務上の痛み」に変わる。 ByteDance の Seedance シリーズ、Runway、Google の Veo、OpenAI の Sora は、すべて同じ顧客を奪い合っています。Kling AI が未上場企業であれば、価格競争は戦略的な選択です。しかし上場すれば、価格競争は四半期ごとに報告しなければならない「利益率悪化の問題」へと変わります。
評価額を冷静に読み解くための 4 つの注意点
以下の 4 つの現実に留意してください。
Kling AI に関する報道数値にはばらつきがある。 情報源によって調達額は 20 億ドルから 30 億ドル、評価額は 150 億ドルから 180 億ドルの間で変動しています。単一の数字を確定的なものとして引用するのは単純化しすぎです。
収益は利益ではない。 Kling AI の利益に関する数字は一切公開されていません。このスピードで成長している AI 企業は、稼いだお金のすべてを計算資源(GPU)に再投資していると考えるのが妥当です。
ユーザー数の定義。 「グローバルで 1 億人」という数字は、アクティブな有料顧客ではなく登録アカウント数であると考えるのが自然です。評価額を正当化する上で本当に重要な数字は、Kling AI が公表していない「有料課金へのコンバージョン率」です。
IPO はまだ「目標」に過ぎない。 報道は来年の目標(Ambition)に言及しているに過ぎません。申請、価格設定、上場はそれぞれ別々のイベントであり、スケジュールはいつでも変動し得ます。
これが AI 動画クリエイターに意味すること
クリエイターにとっては、相反する 2 つの現実的な結果をもたらします。
まず、生成価格は下がる可能性が高い。 Kling AI がこれほど巨額の資金を調達した目的は、大規模な計算資源の確保です。そして規模の経済こそが、推論コストを下げる唯一の手段です。各社がシェアを奪い合う中、攻撃的な価格設定が予想されます。
しかし、長期的には値上げされる可能性が高い。 上場した Kling AI は利益率を確保しなければなりません。「AI 動画は今後も永遠に安くなり続ける」という心地よい想定は、未公開市場だからこそ通用した幻想であり、最初の決算発表の場で打ち砕かれるでしょう。
この両方に対する現実的な防衛策は、「単一ベンダーの価格体系に依存したワークフローを構築しないこと」です。来年、Kling AI や競合他社がどのような価格設定をしてきても、低コストでスムーズに別のモデルに乗り換えられる体制を整えておくことだけが、あなた自身を守る唯一の手段です。
今すぐ試せるプロンプト
Kling AI を他の大作モデルと比較評価するなら、動画モデルの真の実力が問われる「単一のカットで持続的な物理運動を維持できるか」をテストすべきです。
以下をコピーして Fanch AI に貼り付け(モデル選択:gpt_image_2):
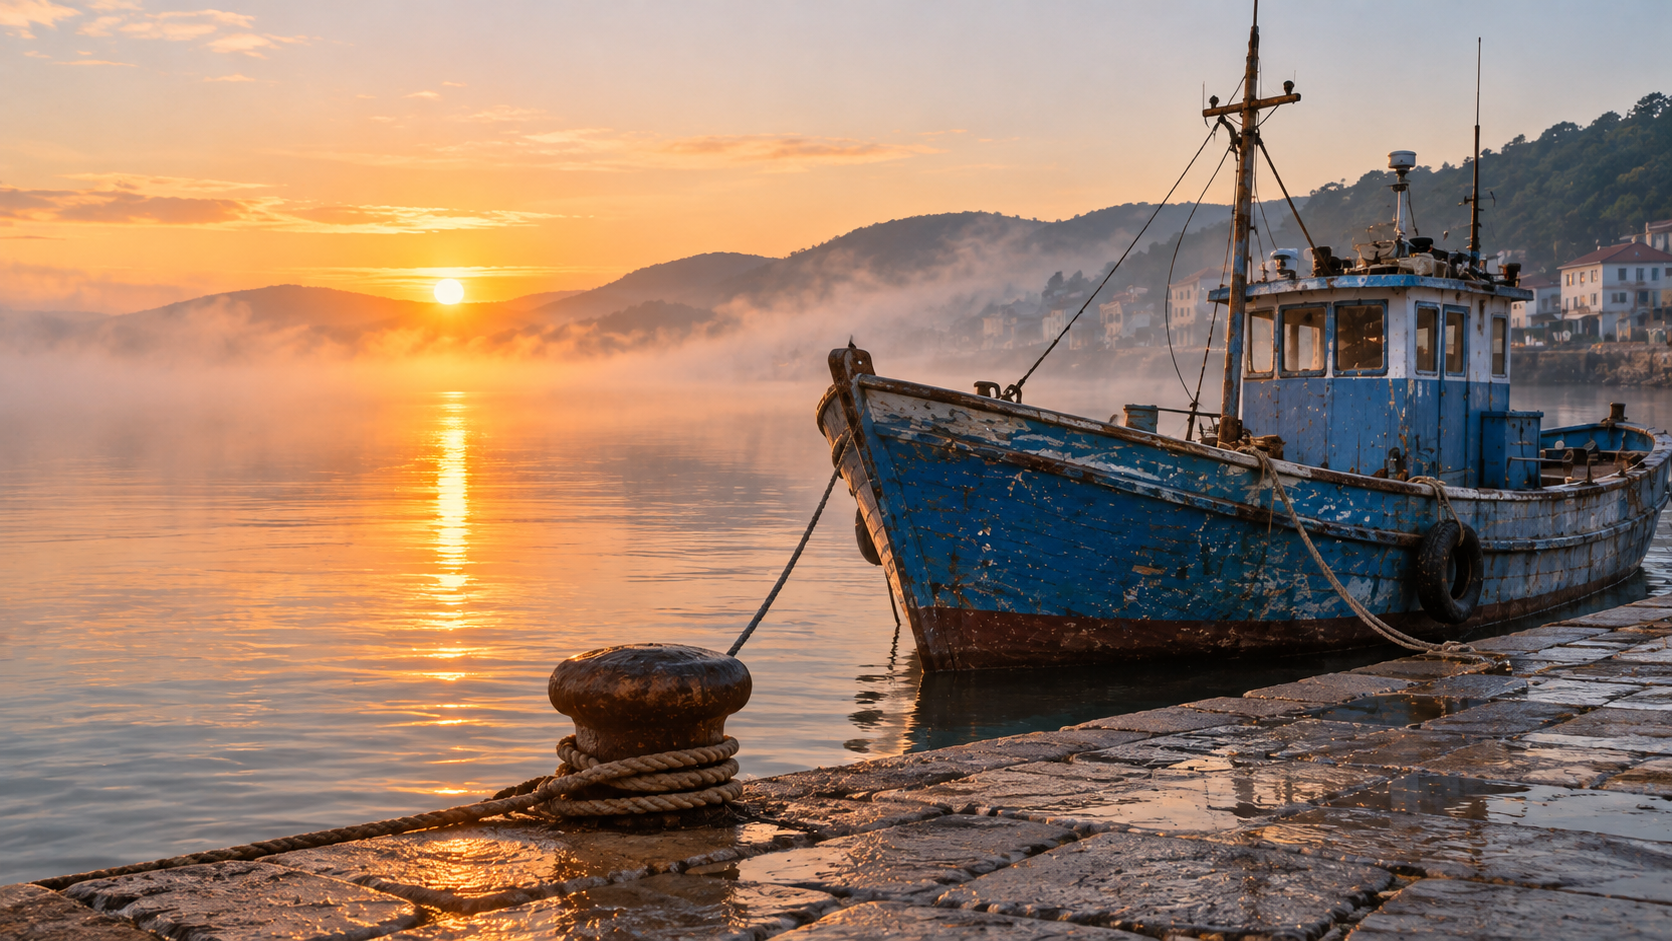
A cinematic still of a harbour at dawn seen from a low stone quay: mist sitting on the water, a single wooden fishing boat with a worn blue hull, distant hills fading into pale haze, warm sun breaking low on the horizon and catching the ripples. Fine detail in the wet stone and the boat's weathered paint, muted blue and amber palette, shallow depth of field, 16:9 framing, 8K detail, no people, no text overlay.
まずこのフレーム(静止画)を固定し、それを動画として動かしてみてください。10 秒間にわたって霧や水面の波紋が破綻せずに一貫性を保てるか観察してください。そこがまさに Kling AI とライバルたちの実力差が現れる領域です。
なぜ Fanch AI がこの検証に適しているのか
179 億ドルという評価額は、「動画生成がインフラになる」という予測に対する巨大な賭けです。それは同時に、モデルの選択がブランドへの忠誠心ではなく、純粋な調達の意思決定になったことを意味します。特に Kling AI にとって、高評価額は画質を保証するものではありません。モデルを最もコスト効率よく評価する方法は、自分で完全にコントロールできる基準フレーム(静止画)上で横並びに比較することです。
Fanch AI はプロンプトに忠実な専用画像モデルを提供しており、Kling AI や他の高価な動画モデルでクレジットを消費する前に、構図とライティングを完全に固定し、理想のキーフレームを構築することができます。