
Kling AI 估值 179 亿美元,融资近 29 亿:上市前夕的深度剖析 | Fanch AI
Kling AI(可灵 AI) 刚刚完成了迄今为止 AI 视频领域规模最大的一笔融资。据多方报道,融资金额约为 29 亿美元,投后估值达到约 179 亿美元——阿里、腾讯和百度等巨头悉数入局。同时,该业务正从母公司快手分拆,剑指明年的香港 IPO。
对于一个三年前甚至还不存在的产品品类来说,这是一笔惊人的巨资。这也意味着 Kling AI 即将面对所有未上市 AI 企业一直极力避免的环节:一场真正的财务与商业模式审计。
以下是这些数字背后的真相,它们掩盖了什么,以及当一个视频大模型需要向公众股东而非风险投资人汇报时,行业将发生怎样的剧变。
究竟发生了什么
根据已披露的信息,此次交易的核心架构如下:
融资规模。 Kling AI 获得了约 29 亿美元的融资,投后估值接近 179 亿美元。各家媒体报道的具体数字略有出入——有称 20 亿美元、28 亿美元或 29 亿美元,估值在 150 亿至 180 亿美元之间浮动。这些差异更多反映了融资的不同阶段和报道时间节点的差异,而非对交易实质的争议。
投资阵容。 阿里、腾讯和百度——这三家在生成式 AI 领域互为竞争对手,且与快手本身也存在竞争关系的企业,居然共同投资了同一个标的。
分拆重组。 Kling AI 正从其母公司快手体系中被剥离出来,作为独立实体运营,而不再仅仅是一个内部业务部门。
退出路径。 据彭博社报道,Kling AI 计划于明年在香港进行 IPO,目标募资约 10 亿美元。
支撑 179 亿美元估值的底层数据
有两个关键指标让 179 亿美元的估值具备了可读性。
用户规模。 Kling AI 宣布其全球用户已突破 1 亿。
营收表现。 Kling AI 报告其季度营收超过 6.5 亿人民币——约合 9000 万美元,年化营收(Annualised revenue)大约在 3.6 亿美元左右。
如果我们对 Kling AI 算一笔账,其估值大约是年化营收的 50 倍。这是一个典型的成长型市销率(Growth multiple),而非价值型乘数:它将 Kling AI 定价为一家将持续复利高增长的企业,而不是一家即将步入稳定盈利平台期的公司。
这恰恰是 IPO 对 Kling AI 意义重大的原因。私募投资者愿意为“故事”买单;而公开市场只看重“利润率(Margin)”。
为什么阿里、腾讯和百度纷纷入局
这份投资者名单是本轮融资中最耐人寻味的部分。与其说这是对 Kling AI 技术的无条件背书,不如说这是一场精密的战略对冲。
这三家巨头都在研发自家的视频生成大模型。它们也都拥有庞大的云计算业务,渴望为其他大模型提供算力托管服务。投资 Kling AI 并不是押注它一定会击败自己——这是一种风险对冲(Hedge),确保如果 Kling AI 真的赢了,它们中没有谁会被踢出局。
在一个资本密集且胜负未分的赛道中,这是极具理性的商业行为。这也意味着,不应将这轮融资过度解读为对 Kling AI 技术实力的终极裁决。战略资本投向 Kling AI,买的是“可选择权(Optionality)”,而非绝对的“确信(Conviction)”。
质量问题已有定论。商业模式问题尚未解答。
值得将此事与两周前的另一项评测联系起来看。香港大学的一项 AI 视频基准评测发现,中国视频大模型在视觉质量上遥遥领先——Kling AI 的同类竞品在画质上超越了 Veo 3.1 和 Sora 2 Pro——但在安全防护机制上却相对落后。
将这两个故事结合来看,Kling AI 的处境十分清晰:资本正在为画质买单,并对安全隐患进行了折现。 投资者购买的是极高保真度的输出能力,因为这正是客户愿意掏钱的核心诉求。至于安全防御方面的差距最终是否会转化为沉重的成本——无论是通过监管罚单、平台封禁还是企业采购合规门槛——这是一个悬而未决的问题,而当前的超高估值隐晦地给出了“暂时还不是问题”的回答。
分拆与 IPO 将带来怎样的实质改变
从 Kling AI 成为独立上市实体的那一刻起,三件事将发生根本转变。
单位经济效益(Unit economics)将被迫公开。 如今 Kling AI 对外公布的数据是季度营收和用户数。上市后,投资者质问的将是毛利率、生成每秒视频的算力成本(Compute cost)以及获客成本(CAC)。这些数字很难粉饰,因为推理计算(Inference)极其昂贵,而 Kling AI 每天都在消耗海量算力。
高增长必须经受横向比较。 一家分拆上市的公司,不仅要与其前母公司做对比,更要与所有上市同行同台竞技。这正是中国财经媒体普遍关注的焦点——Kling AI 究竟能否成为一条真正的“第二增长曲线”,还是仅仅是一个资金充裕的边缘项目?
竞争压力将直接转化为财务压力。 字节跳动的 Seedance 系列、Runway、谷歌的 Veo 以及 OpenAI 的 Sora,都在争夺同一批优质客户。当 Kling AI 还是私有企业时,价格战只是一种战略选择;一旦上市,价格战就变成了每个季度财报上血淋淋的利润率预警。
理性审视估值数字
以下是四个需要保持清醒的现实:
关于 Kling AI 的披露数据确实存在差异。 融资金额在 20 亿至 30 亿美元之间波动,估值在 150 亿至 180 亿美元之间变化,具体取决于报道来源。任何将某单一数字视为绝对定论的做法都是在简化问题。
营收不等于利润。 目前尚未公布 Kling AI 的任何利润数据。一家以这种速度扩张的 AI 公司,极有可能将其赚到的每一分钱都重新投入到了算力中。
用户数需要精确定义。 “1 亿全球用户”几乎可以肯定指的是注册账号数,而非活跃付费客户。真正决定其估值含金量的,是 Kling AI 尚未公布的那个数字:付费转化率。
计划 IPO 不等于已提交 IPO 申请。 报道称其“目标”是明年上市。但提交招股书、定价与正式挂牌是三个截然不同的阶段,时间线随时可能推迟。
这对 AI 视频创作者意味着什么
对创作者而言,有两个背道而驰的实战推论。
短期内,生成价格大概率会下降。 Kling AI 筹集如此庞大的资金,目的就是大规模采购算力,而规模化正是降低推理成本的唯一途径。在群雄逐鹿争夺市场份额的当下,激进的降价促销在所难免。
长远来看,价格必定会回升。 一家上市的 Kling AI 必须向股东交出合理的利润率。“AI 视频的生成成本会永远无底线降低”只是一厢情愿的私募市场童话——这个童话将在其第一次公开财报电话会议上彻底破灭。
应对这两者的务实策略是:绝对不要将你的生产工作流绑定在单一厂商的价格体系上。无论明年 Kling AI 及其竞争对手如何定价,只有那些能够被你低成本平滑替换的模型,才无法绑架你的业务。
今天即可测试的对比提示词
如果你打算将 Kling AI 与其他大模型进行全面对比,请测试最能拉开差距的维度:在单一个长镜头中维持持续稳定的物理运动。
复制并粘贴至 Fanch AI(模型选择:gpt_image_2):
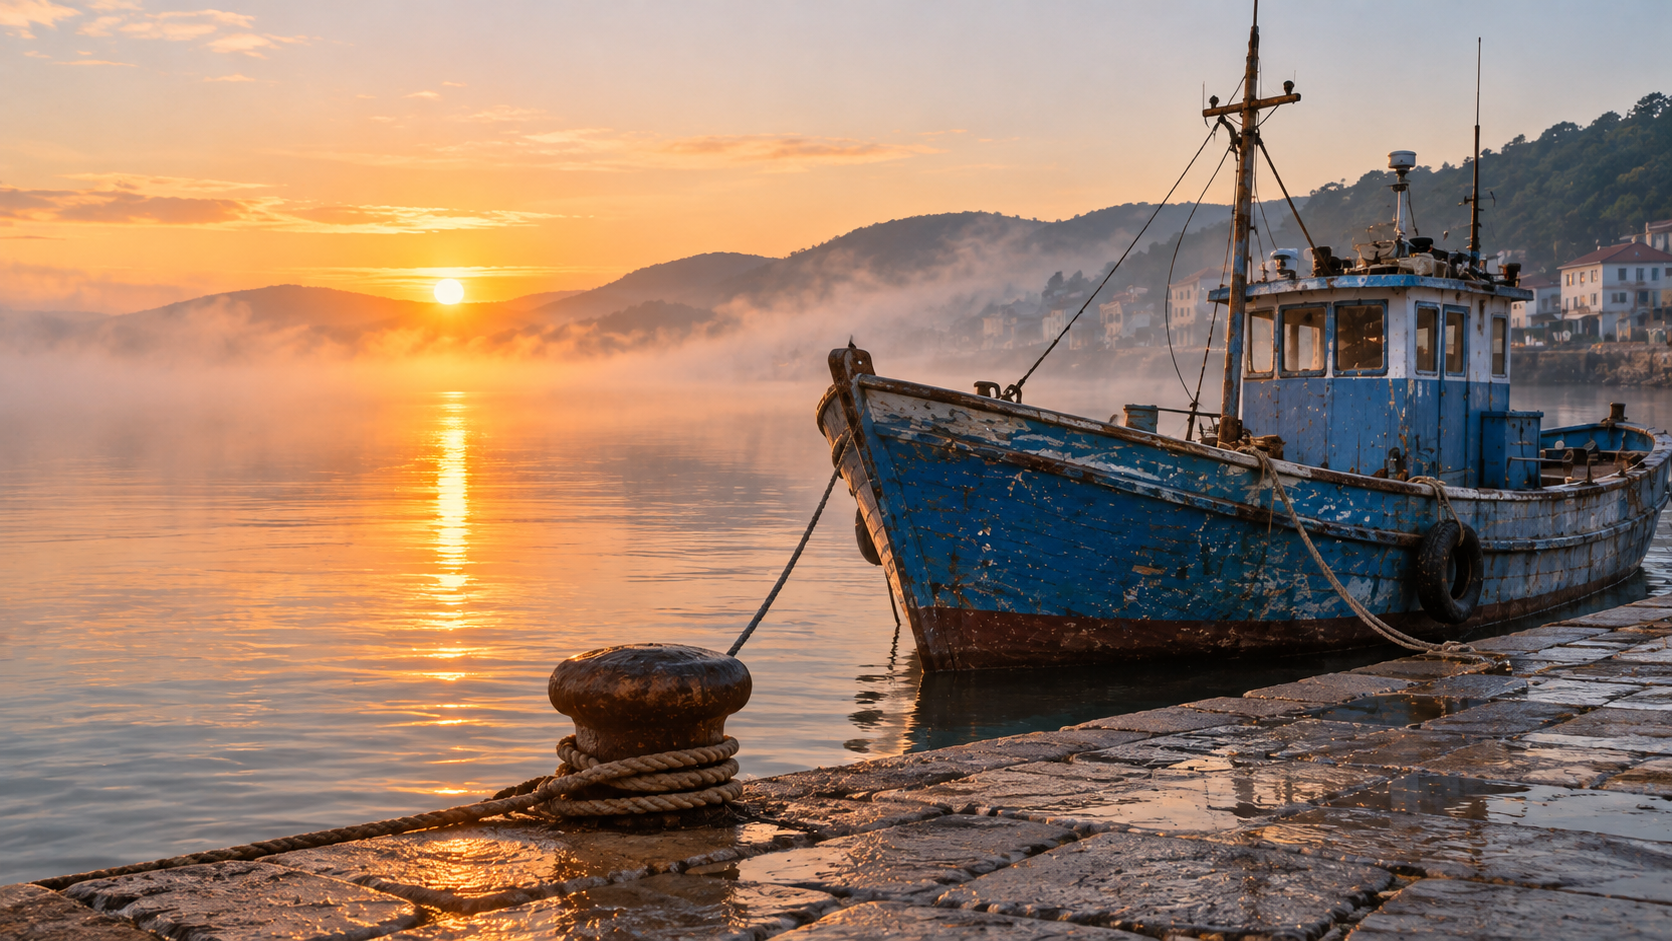
A cinematic still of a harbour at dawn seen from a low stone quay: mist sitting on the water, a single wooden fishing boat with a worn blue hull, distant hills fading into pale haze, warm sun breaking low on the horizon and catching the ripples. Fine detail in the wet stone and the boat's weathered paint, muted blue and amber palette, shallow depth of field, 16:9 framing, 8K detail, no people, no text overlay.
先锁定这帧画面,然后将其导入视频模型中转化为动态,仔细观察水面雾气与涟漪在十秒钟的运镜内是否能保持稳定不崩溃。这才是 Kling AI 与其对手拉开差距的真实试炼场。
为什么选择 Fanch AI 进行创作
179 亿美元的估值,本质上是一场豪赌——赌视频生成将成为未来的底层基础设施。这也意味着,选择哪个大模型纯粹是一项采购决策,而非信仰效忠——特别是对于 Kling AI 而言,高估值并不等同于绝对的画质保证。而最聪明的评估方式,就是在你完全可控的基准帧上横向对比所有模型。
Fanch AI 为你提供专用的高质量图像生成模型,支持精准的提示词控制。在你决定将预算花在 Kling AI 或任何其他视频模型之前,先用成本极低的静态图敲定构图与光影,牢牢掌控你的创作主权。